
Steuer- & Finanz-Insights
Bleiben Sie informiert über österreichisches Steuerrecht, unternehmerische Themen und finanzielle Entwicklungen – mit praxisnahen Insights von TAX AUSTRIA.
GRÜNDUNG
Kann man seiner GmbH etwas schenken?
Eine steuerneutrale Übertragung von Wirtschaftsgütern auf die GmbH ist nur unter den Voraussetzungen einer Umgründung möglich. Eine „Schenkung“ an die eigene GmbH kann hingegen zu massiven Steuerlasten führen.
STEUER & UNTERNEHMEN
Anbringen an ehemalige Finanzämter nur mehr bis 31.12.2021
Bis zum 31.12.2021 gibt es hinsichtlich Anbringen noch eine Übergangsbestimmung, dank der Anbringen als wirksam eingebracht gelten, auch wenn sie noch an die ehemaligen Finanzämter adressiert sind.
Umsatzsteuer
Umsatzsteuerliche Änderungen bei Werklieferungen in Deutschland
Im Falle der Montagelieferung von ausschließlich eigenen Gegenständen ist eine Umsatzsteuer- Registrierung des Lieferanten in Deutschland erforderlich.
STEUER & UNTERNEHMEN
Einbringung eines tätigkeitsbezogenen Ein-Personen-Unternehmens
In einem Erkenntnis hat sich der Verwaltungsgerichtshof (VwGH) kürzlich mit der Frage auseinandergesetzt, ob die Einbringung eines Einzelunternehmens mit rein tätigkeitsbezogenen Leistungen möglich ist.
STEUER & UNTERNEHMEN
Straffreiheit bei fehlerhaften COVID-19-Förderanträgen
Wenn ein Unternehmer bei der COVID-19 Finanzierungsagentur des Bundes GmbH (COFAG) einen Zuschuss erhalten hat, ihm dieser jedoch nicht oder nicht in voller Höhe zusteht (weil er etwa nicht antragsberechtigt war oder eine Korrektur hinsichtlich der Höhe des erhaltenen Zuschusses notwendig ist), besteht die Möglichkeit, den Zuschuss gänzlich oder teilweise zurückzuzahlen.
STEUER & UNTERNEHMEN
Eckpunkte der geplanten Steuerreform 2022
Das Finanzministerium hat einen Überblick über die geplante Steuerreform veröffentlicht. Die weitere Gesetzwerdung und das Inkrafttreten bleiben abzuwarten.
Umsatzsteuer
Reduzierte Umsatzsteuersätze enden mit 31.12.2021
Laut Finanzministerium ist der begünstigte Steuersatz in Gastronomie, Beherbergung, Kultur und Publikationen von 5 % bis einschließlich 31.12.2021 befristet. Somit gelten ab 2022 wieder die früheren Umsatzsteuersätze.
STEUER & UNTERNEHMEN
Gewinnplanung und Budgeterstellung zur Liquiditätsverbesserung
Für Unternehmer ist es empfehlenswert, rechtzeitig vor dem Jahresende noch sämtliche Möglichkeiten, das steuerliche Ergebnis 2021 zu optimieren, auszuschöpfen. In diesem Zusammenhang sollte auch ein Budget für das Jahr 2022 erstellt werden, in welchem die eventuell vorgezogenen Investitionen zum Jahresende berücksichtigt werden.
PERSONAL & LOHN
Angemessenheit von Schmutzzulagen für Dienstnehmer
Dienstnehmer können für Arbeiten, die unter besonderen Bedingungen geleistet werden, neben dem Grundgehalt bzw. -lohn auch noch Zulagen erhalten, wobei dazu insbesondere die Schmutz-, Erschwernis- und Gefahrenzulagen (SEG-Zulagen) zählen, die bis zu € 360 pro Monat lohnsteuerfrei sind.
STEUER & UNTERNEHMEN
Abgeltungswirkung der Immobilienertragsteuer bei privaten Grundstücksveräußerungen
Die Besteuerung von Gewinnen aus der Veräußerung von privaten Grundstücken erfolgt durch die sogenannte Immobilienertragsteuer (Immo-ESt), wobei nicht der reguläre progressive Einkommensteuertarif, sondern ein Sondersteuersatz von 30% zur Anwendung gelangt.
STEUER & UNTERNEHMEN
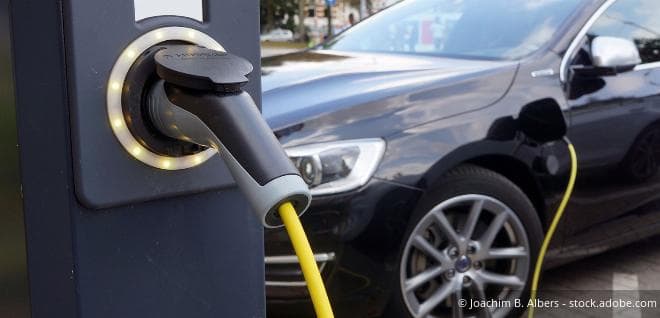
Steuerliche Besonderheiten von Elektroautos
Aufgrund der steuerlichen Vorteile im Vergleich zu herkömmlichen Fahrzeugen haben sich Unternehmer vermehrt dazu entschieden, Elektrofahrzeuge anzuschaffen. Welche steuerlichen Vorteile bietet die Anschaffung eines solchen Fahrzeuges?
STEUER & UNTERNEHMEN
Wann endet eine Außenprüfung?
Laut Erkenntnis des Bundesfinanzgerichts (BFG) ist mit Abhaltung der Schlussbesprechung die abgabenbehördliche Außenprüfung beendet.
Newsletter
Steuernews einmal im Monat
Die neuen Beiträge zu Steuer, Wirtschaft und Recht kommen einmal im Monat per E-Mail. Sie können den Newsletter jederzeit abbestellen.

Besprechen wir Ihre Situation.
Am Anfang steht das persönliche Gespräch – online oder persönlich vor Ort.