
Actualidad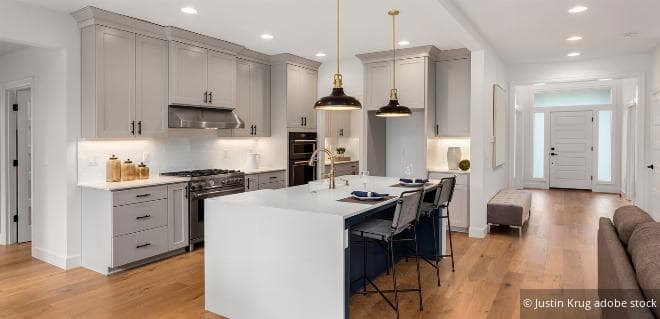
FISCALIDAD Y EMPRESA
Base imponible del impuesto de transmisiones inmobiliarias (GrESt) al adquirir un piso
Al comprar una vivienda en propiedad, surge la cuestión de cómo tratar fiscalmente el inventario incluido en la venta y si la parte del precio de compra correspondiente a objetos fijados al edificio está sujeta al impuesto de transmisiones inmobiliarias (GrESt).
En un caso la compradora adquirió una vivienda en propiedad junto con una plaza de garaje subterránea e inventario. En el contrato de compraventa se indicó explícitamente una cantidad de EUR 10,000 para el inventario, de los cuales EUR 4,200 correspondían a la cocina empotrada y EUR 1,200 a los electrodomésticos. La compradora calculó la GrESt sólo sobre el precio de compra de la vivienda pura y no tuvo en cuenta el valor de la cocina y los electrodomésticos. El Finanzamt no reconoció la base imponible reducida para la GrESt, sino que sumó la parte del precio de compra correspondiente a la cocina empotrada y a los electrodomésticos. La compradora se opuso con el argumento de que una cocina empotrada es un inventario mueble que no debe incluirse en la base imponible de la GrESt.
¿Cocina empotrada como pertenencia del inmueble?
La GrESt se calcula, en principio, sobre el valor de la contraprestación, en la compra de un bien inmueble típicamente sobre el precio de compra. A la contraprestación pertenece cualquier prestación en dinero o en especie y remunerada que se haya prometido para la adquisición del inmueble.
En el caso concreto, el precio de compra se dividió entre el bien inmueble, el terreno, y el bien mueble, la cocina empotrada. Cuando se acuerda una única contraprestación total tanto para la adquisición de bienes inmuebles como de bienes muebles, todas aquellas partes del precio de compra que correspondan al terreno y a sus pertenencias forman parte de la contraprestación. El Bundesfinanzgericht (BFG) tuvo que decidir si la cocina empotrada debe calificarse como pertenencia del inmueble o como bien mueble independiente.
El equipamiento de cocina comparte el destino jurídico del piso
Como pertenencia se definen los bienes muebles que pertenecen al propietario del inmueble y están destinados a servir al uso continuo del bien principal (en este caso la vivienda) y que están en estrecha relación espacial con el inmueble. El BFG dejó claro que, en el caso de una cocina empotrada, no importa si teóricamente se pudiera desmontar sin daños y volver a montar en otro lugar. Lo decisivo es la percepción del tráfico, no la valoración subjetiva.
Un equipamiento de cocina no sirve sólo a las necesidades individuales del actual habitante, sino al uso continuado del piso en sí. Dado que la cocina además está específicamente adaptada a esa habitación o allí instalada, compartió el destino jurídico del piso. Por ello el BFG calificó la cocina empotrada como pertenencia y, por tanto, como parte del inmueble. En consecuencia, el precio de compra de la cocina empotrada se incluyó en la base imponible de la GrESt.
Nota: La delimitación de si los objetos que se venden junto con un inmueble se consideran pertenencias o inventario mueble es a menudo compleja en cada caso concreto. Por ello, antes de calcular el impuesto de transmisiones inmobiliarias resulta aconsejable revisar detenidamente los contratos de compraventa.
¿Cocina empotrada como pertenencia del inmueble?
La GrESt se calcula, en principio, sobre el valor de la contraprestación, en la compra de un bien inmueble típicamente sobre el precio de compra. A la contraprestación pertenece cualquier prestación en dinero o en especie y remunerada que se haya prometido para la adquisición del inmueble.
En el caso concreto, el precio de compra se dividió entre el bien inmueble, el terreno, y el bien mueble, la cocina empotrada. Cuando se acuerda una única contraprestación total tanto para la adquisición de bienes inmuebles como de bienes muebles, todas aquellas partes del precio de compra que correspondan al terreno y a sus pertenencias forman parte de la contraprestación. El Bundesfinanzgericht (BFG) tuvo que decidir si la cocina empotrada debe calificarse como pertenencia del inmueble o como bien mueble independiente.
El equipamiento de cocina comparte el destino jurídico del piso
Como pertenencia se definen los bienes muebles que pertenecen al propietario del inmueble y están destinados a servir al uso continuo del bien principal (en este caso la vivienda) y que están en estrecha relación espacial con el inmueble. El BFG dejó claro que, en el caso de una cocina empotrada, no importa si teóricamente se pudiera desmontar sin daños y volver a montar en otro lugar. Lo decisivo es la percepción del tráfico, no la valoración subjetiva.
Un equipamiento de cocina no sirve sólo a las necesidades individuales del actual habitante, sino al uso continuado del piso en sí. Dado que la cocina además está específicamente adaptada a esa habitación o allí instalada, compartió el destino jurídico del piso. Por ello el BFG calificó la cocina empotrada como pertenencia y, por tanto, como parte del inmueble. En consecuencia, el precio de compra de la cocina empotrada se incluyó en la base imponible de la GrESt.
Nota: La delimitación de si los objetos que se venden junto con un inmueble se consideran pertenencias o inventario mueble es a menudo compleja en cada caso concreto. Por ello, antes de calcular el impuesto de transmisiones inmobiliarias resulta aconsejable revisar detenidamente los contratos de compraventa.