
Actualidad fiscal y financiera
Manténgase al día sobre la normativa fiscal austriaca, los asuntos empresariales y las novedades financieras con información práctica de TAX AUSTRIA.
FISCALIDAD Y EMPRESA

FISCALIDAD Y EMPRESA
Momento de devengo de opciones sobre acciones negociables
El Tribunal Administrativo (VwGH) tuvo que decidir si las opciones sobre acciones negociables, concedidas antes del inicio de la relación laboral y adquiridas a un precio de mercado, se consideran una ventaja derivada de la relación laboral y cuándo, en su caso, se consideran devengadas.
FISCALIDAD Y EMPRESA
Consulta del registro de cuentas y vista de cuentas
La Ley de Medidas Presupuestarias 2026, aprobada por el Consejo Nacional el 10 June 2026, permite a la Oficina de Lucha contra el Fraude obtener información del registro de cuentas y acceder a los datos internos de cuentas bancarias.
FISCALIDAD Y EMPRESA
Simplificación de la señalización de precios en establecimientos de alojamiento
El Nationalrat ha aprobado directrices simplificadas para la señalización de precios en establecimientos de alojamiento. Las modificaciones reducen las exigencias burocráticas para los hoteles y establecen un sistema de sanciones más estricto y escalonado en caso de infracciones.
FISCALIDAD Y EMPRESA
Reserva financiera de asociaciones
Las ventajas fiscales de las asociaciones sin ánimo de lucro o de beneficencia están condicionadas a que la asociación, según sus estatutos y su gestión real, sirva exclusivamente e inmediatamente a la promoción de sus fines favorecidos. Al acumular reservas o al crear patrimonio, las asociaciones favorecidas deben observar particularidades.
FISCALIDAD Y EMPRESA
Plazo de prescripción con notificación electrónica
La notificación de resoluciones se realiza habitualmente en forma electrónica a través de FinanzOnline. Un informe de inspección puesto a disposición en la Databox el sábado inicia el cómputo del plazo de inmediato, incluso si dicho informe se descarga el lunes.
FISCALIDAD Y EMPRESA
Contrato de alquiler entre parientes cercanos
Los alquileres dentro de la familia solo se reconocen fiscalmente bajo condiciones especiales. En una decisión reciente, el Tribunal Federal de Finanzas (Bundesfinanzgericht, BFG) aclara qué requisitos deben cumplirse.
FISCALIDAD Y EMPRESA
Subvención exenta de impuestos SEG para auxiliares de consulta
Los auxiliares de consulta en consultorios médicos pueden recibir, bajo determinadas condiciones, una subvención exenta de impuestos por riesgo, si están expuestos mayoritariamente a contacto directo con pacientes potencialmente infecciosos.
FISCALIDAD Y EMPRESA
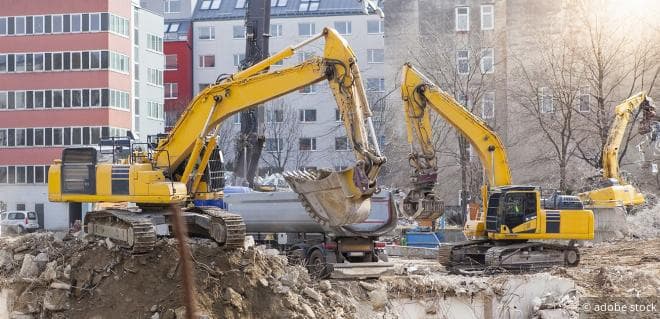
Gastos deducibles por demolición de edificios
En la medida en que la adquisición de un edificio antiguo y su demolición estén vinculadas a la obtención de ingresos fiscalmente relevantes, los gastos perdidos del edificio antiguo constituyen gastos deducibles.
FISCALIDAD Y EMPRESA
Reclamaciones tributarias en el procedimiento concursal
Una insolvencia es una situación excepcional para cualquier empresa afectada. Además de la preocupación por la continuidad, surge la cuestión de qué ocurre con las deudas fiscales y cómo deben tratarse.
FISCALIDAD Y EMPRESA
Base imponible del impuesto de transmisiones inmobiliarias (GrESt) al adquirir un piso
Al comprar una vivienda en propiedad, surge la cuestión de cómo tratar fiscalmente el inventario incluido en la venta y si la parte del precio de compra correspondiente a objetos fijados al edificio está sujeta al impuesto de transmisiones inmobiliarias (GrESt).
FISCALIDAD Y EMPRESA
Multa coercitiva por no presentar declaraciones fiscales
El Bundesfinanzgericht (BFG) aclaró recientemente que, en caso de presentación tardía o no presentación de declaraciones de impuestos, la autoridad fiscal puede imponer una multa coercitiva a su discreción.
FISCALIDAD Y EMPRESA
Nueva evasión fiscal: deducción de pérdidas
La Ley de Lucha contra el Fraude 2025 introduce una nueva figura de delito en materia de evasión fiscal. Ya la deducción indebida de pérdidas es punible en declaraciones de impuestos presentadas a partir del 1 January 2026.
Boletín
Noticias fiscales una vez al mes
Reciba por correo electrónico, una vez al mes, los nuevos artículos sobre fiscalidad, empresa y derecho. Puede darse de baja en cualquier momento.

Hablemos de su situación.
El primer paso es una consulta personal, en línea o presencial.